Покупка комнаты в общежитии может стать способом приобрести собственное жилье при ограниченном бюджете. Однако оформить такую покупку в ипотеку обычно сложнее, чем кредит на обычную квартиру. Банку важно не только оценить заемщика, но и убедиться, что сама недвижимость подходит в качестве залога.
Какие банки дают кредит на покупку комнаты в общежитии? Ответ на этот вопрос не имеет универсального ответа. Решение зависит от статуса помещения, документов на объект, его ликвидности и внутренних требований конкретного банка.
Содержание
Почему комнату сложнее купить в ипотеку
Главная особенность такой сделки — юридический статус недвижимости. Комната должна быть самостоятельным объектом недвижимости, права на который зарегистрированы в ЕГРН. Если речь идет не об отдельной комнате, а о доле в праве собственности на квартиру или помещение, условия кредитования могут быть другими. Банк также оценивает возможность реализовать залог, если заемщик перестанет выполнять обязательства. Для небольшой комнаты круг потенциальных покупателей обычно уже, чем для полноценной квартиры, поэтому кредитор внимательнее относится к характеристикам объекта. Перед подачей заявки стоит проверить:
- зарегистрировано ли право собственности именно на комнату;
- назначение помещения и его статус;
- наличие обременений и арестов;
- отсутствие незаконной перепланировки;
- соответствие документов фактическому состоянию объекта.
Какие банки рассматривают такие сделки
Кредитование покупки комнаты может встречаться в программах банков, которые работают с готовой жилой недвижимостью. При этом конкретный объект может не соответствовать требованиям даже в том случае, если банк в целом выдает ипотеку на комнаты. Особенно важно уточнять условия непосредственно перед подачей заявки. Ипотечные программы и требования к залогу меняются, а окончательное решение принимается после проверки заемщика и недвижимости. На рынке ипотечного кредитования в 2026 году требования к финансовой нагрузке заемщика остаются значимым фактором. Банк России устанавливает макропруденциальные ограничения, в том числе для кредитов на готовое жилье, что влияет на подход банков к выдаче более рискованных займов.
Что влияет на решение банка
Даже при хорошей кредитной истории банк может отказать в ипотеке именно на конкретную комнату. Причиной становится не финансовое положение покупателя, а характеристики недвижимости. Например, сложности могут возникнуть, если объект находится в аварийном здании, имеет неясный статус, требует серьезной реконструкции или обладает недостаточной ликвидностью. Значение имеет и местоположение: кредитору важно понимать, насколько реально продать такой объект в случае обращения взыскания. Поэтому до внесения задатка желательно получить предварительное подтверждение банка о возможности кредитования именно выбранной недвижимости.
Как подготовиться к ипотечной сделке
Начинать лучше не с поиска понравившейся комнаты, а с проверки того, соответствует ли она потенциальным требованиям кредитора. Это позволяет не тратить время на оформление сделки, которую банк впоследствии не согласует. Полезный порядок действий выглядит так:
- Определить бюджет и размер первоначального взноса.
- Получить предварительное решение банка по заемщику.
- Найти комнату с юридически понятным статусом.
- Передать документы на объект кредитору для проверки.
- После одобрения согласовать условия договора купли-продажи и ипотечной сделки.
Отдельно стоит учитывать расходы на оценку недвижимости, страхование, регистрацию сделки и другие сопутствующие платежи.
Сколько придется платить по ипотеке
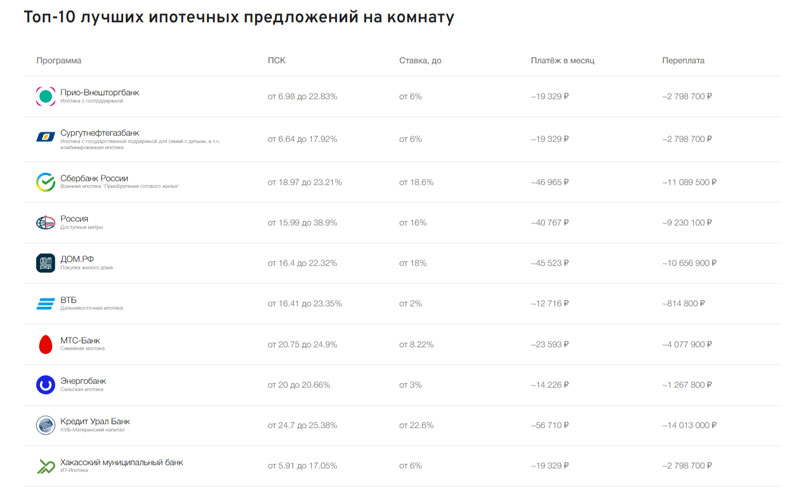
Размер ежемесячного платежа зависит от суммы кредита, срока, ставки и первоначального взноса. Для рыночной ипотеки условия в 2026 году существенно отличаются от льготных программ, поэтому ориентироваться на одну среднюю ставку некорректно. По данным Банка России, в июле 2026 года средневзвешенная ставка по ипотечным жилищным кредитам на рыночных условиях составляла 17,8%, а по готовому жилью в целом — 12,8% с учетом различных программ. Эти показатели относятся к ипотечному рынку в целом и не означают, что аналогичные условия будут предложены для конкретной комнаты.
На что обратить внимание до подписания договора
У покупателя комнаты есть еще один важный момент — состав общего имущества. В общежитии могут быть общие кухни, санузлы, коридоры и другие помещения, а порядок их использования определяется документами и правилами конкретного объекта. Поэтому до сделки стоит изучить выписку ЕГРН, правоустанавливающие документы и сведения о перепланировках. Желательно заранее выяснить, нет ли задолженности по коммунальным платежам и других обстоятельств, способных повлиять на регистрацию перехода права.
Ипотека на комнату вполне может быть рабочим вариантом, но такую сделку лучше рассматривать как отдельную категорию недвижимости, а не как уменьшенную копию покупки квартиры. Чем раньше проверены юридический статус объекта, его документы и требования банка, тем меньше вероятность столкнуться с проблемами уже после выбора жилья.